



2026年11月6日,劳埃德(Lloyds)房价指数显示,英国10月平均房价为296,285英镑,同比下跌1.2%,为2023年10月以来最大年度跌幅;同期大伦敦平均房价524,892英镑,同比下跌3.1%(Lloyds Bank,2026年11月6日)。
英国国家统计局(ONS)的UK HPI口径则显示,2026年8月全英平均房价273,000英镑,同比仍上涨0.9%。
两套指数一涨一跌,正说明英国房市的“平均数”已经失灵。
对中国买家来说,比“现在该不该买”更前置的问题是:英国买房的规则和国内差在哪里?英国蓝莎(Lansha)把产权、税费、贷款、交易流程、持有成本五件事逐一对照,帮你把“跨境”这两个字落到具体条款上。
一、产权:英国分永久产权与租赁产权,中国是70年土地使用权
数据显示:
英国住宅产权(Title)主要分两类:永久产权(Freehold)与租赁产权(Leasehold)。前者对土地及建筑物拥有永久所有权,后者只拥有一定年限内的使用权,公寓(Flat)绝大多数属此类。
中国住宅为国有土地上的70年使用权,到期后依法续期。
这一点直接影响贷款与转售:剩余租期低于80年的租赁产权物业,银行放贷意愿明显下降,买家也会要求折价。
因此看英国房源时,第一步不是看装修,而是确认“Freehold还是Leasehold、剩余年限多少、地租(Ground Rent)如何约定”。
二、税费:英国的税集中在交易环节,中国分散在交易与转让两端
英国买房的税,核心是印花税(Stamp Duty Land Tax,SDLT),一次性缴纳。
数据显示(英格兰与北爱尔兰):
12.5万英镑以下为0%,12.5万至25万英镑为2%,25万至92.5万英镑为5%,更高价位段依次递增。
首次购房者可享首购减免:30万英镑以下免征,30万至50万英镑部分按5%计;房价超过50万英镑,则无法享受首购减免,需按标准税率就全价计税。
海外非居民买家附加税(Non-Resident Surcharge)为2%,多套住房附加税为5%——两项均于2026年10月28日英国秋季预算案(Autumn Budget)确认维持不变。
以伦敦一套50万英镑的公寓为例,标准买家应缴印花税约15,000英镑;若属多套持有,附加税会明显抬高总额。
中国一侧则以契税加中介佣金为主,税率与征收方式由各城市具体规定,不存在“海外买家附加税”这一项。
三、贷款:英国看收入与压力测试,中国看首付比例与限贷政策
英国按揭(Mortgage)的审批逻辑是“可负担性评估(Affordability Assessment)”,银行按高于合同利率的假设利率测算你的还款能力,再倒推可贷额度。
数据显示,英国两年期固定利率按揭(Two-year Fixed Mortgage)平均利率已从2026年2月的4.25%升至10月的5.55%(Rightmove,2026年10月)。
2026年11月5日,英格兰银行(Bank of England)将基准利率上调至4.00%,为2023年8月以来首次加息。
这意味着两件事:
同样贷款30万英镑、30年期,利率从4.25%升至5.55%,月供约增加250英镑。
海外买家(Non-Resident)可申请的贷款产品数量明显少于本地买家,通常需要更高首付比例,部分银行要求40%以上。
实操建议:先做贷款预批(Agreement in Principle),拿到额度再锁定总价区间,而不是先看房再找钱。
四、交易流程:英国必须有律师,中国以中介居间为主
英国(英格兰与威尔士)的产权转移必须由持牌律师或持牌产权过户师(Licensed Conveyancer)完成,中介只负责撮合与带看,不承担产权核查。
标准流程大致是:
出价并被接受(Offer Accepted)→ 双方律师介入、交换合同(Exchange of Contracts)→ 完成交割(Completion)。
从出价到交割,常见周期为8至12周;若是新房的楼花交易,则按开发商约定的交付时间分期付款。
交易环节的常见费用包括:
律师费(Conveyancing Fees)约1,000至3,000英镑。
房屋调查(Survey)约400至1,500英镑,房龄越老越建议做全面调查。
土地登记及相关杂费为数百英镑级别。
以上为市场常见参考区间,实际以报价为准。
中国买家最容易踩的坑,是把国内的“中介全包”习惯带到英国——合同条款、产权报告、地方政府查询(Local Search)这些环节,英国必须由律师逐项核对,没有替代方案。
五、持有成本:英国公寓的服务费与地租是长期变量
交房不是终点。
数据显示,海外买家持有英国公寓的年度支出主要来自四项:
服务费(Service Charge):伦敦公寓常见年费约1,500至5,000英镑,视项目配套与楼龄而定。
地租(Ground Rent):租赁产权物业可能涉及,新租约已受法律限制。
市政税(Council Tax):自住者或租客承担,空置期可能仍需缴纳。
出租相关的税负:据2026年10月28日秋季预算案,自2027年4月起,房东租金收入所得税(Income Tax on Rental Income)将上调至24%、44%、49%三档——较现行20%、40%、45%累计提高4个百分点。
相比之下,国内持有环节以物业费为主,没有地租概念,也没有海外买家附加税。
六、中英买房的差异,本质是“确定性来自哪里”
综合来看,中英两国买房的差别可以归纳为三点:
产权与税制不同:英国永久产权与租赁产权并存,税集中在交易环节的印花税;中国为70年使用权,税费分散在交易与转让两端。
融资与流程不同:英国以收入与压力测试定额度、律师为必经环节;中国以首付比例与限贷政策为主,中介居间作用更强。
持有成本不同:英国公寓有服务费与地租,中国以物业费为主。
对海外买家而言,这些差异指向同一件事:英国买房的专业分工更细,信息差也更贵。
蓝莎观点:先把规则读懂,再谈价格
当前英国房市处于“价格横盘、融资成本抬升”的组合中:Lloyds口径10月同比-1.2%,Nationwide口径同期仍为+0.5%,而央行11月5日刚刚加息至4.00%。
在这种环境下,英国蓝莎(Lansha)给出三点判断:
第一,比“买不买”更重要的是“买对产权”。剩余租期、地租条款、服务费历史,这三项决定了这套房十年后还能不能顺利转手。
第二,融资成本已经回到5.5%以上,预算要按“压力测试后的额度”做,而不是按理想额度做。
第三,中英规则差异带来的成本,多数是可以在出价前算清的——算清之后,议价才有依据。
关于英国蓝莎
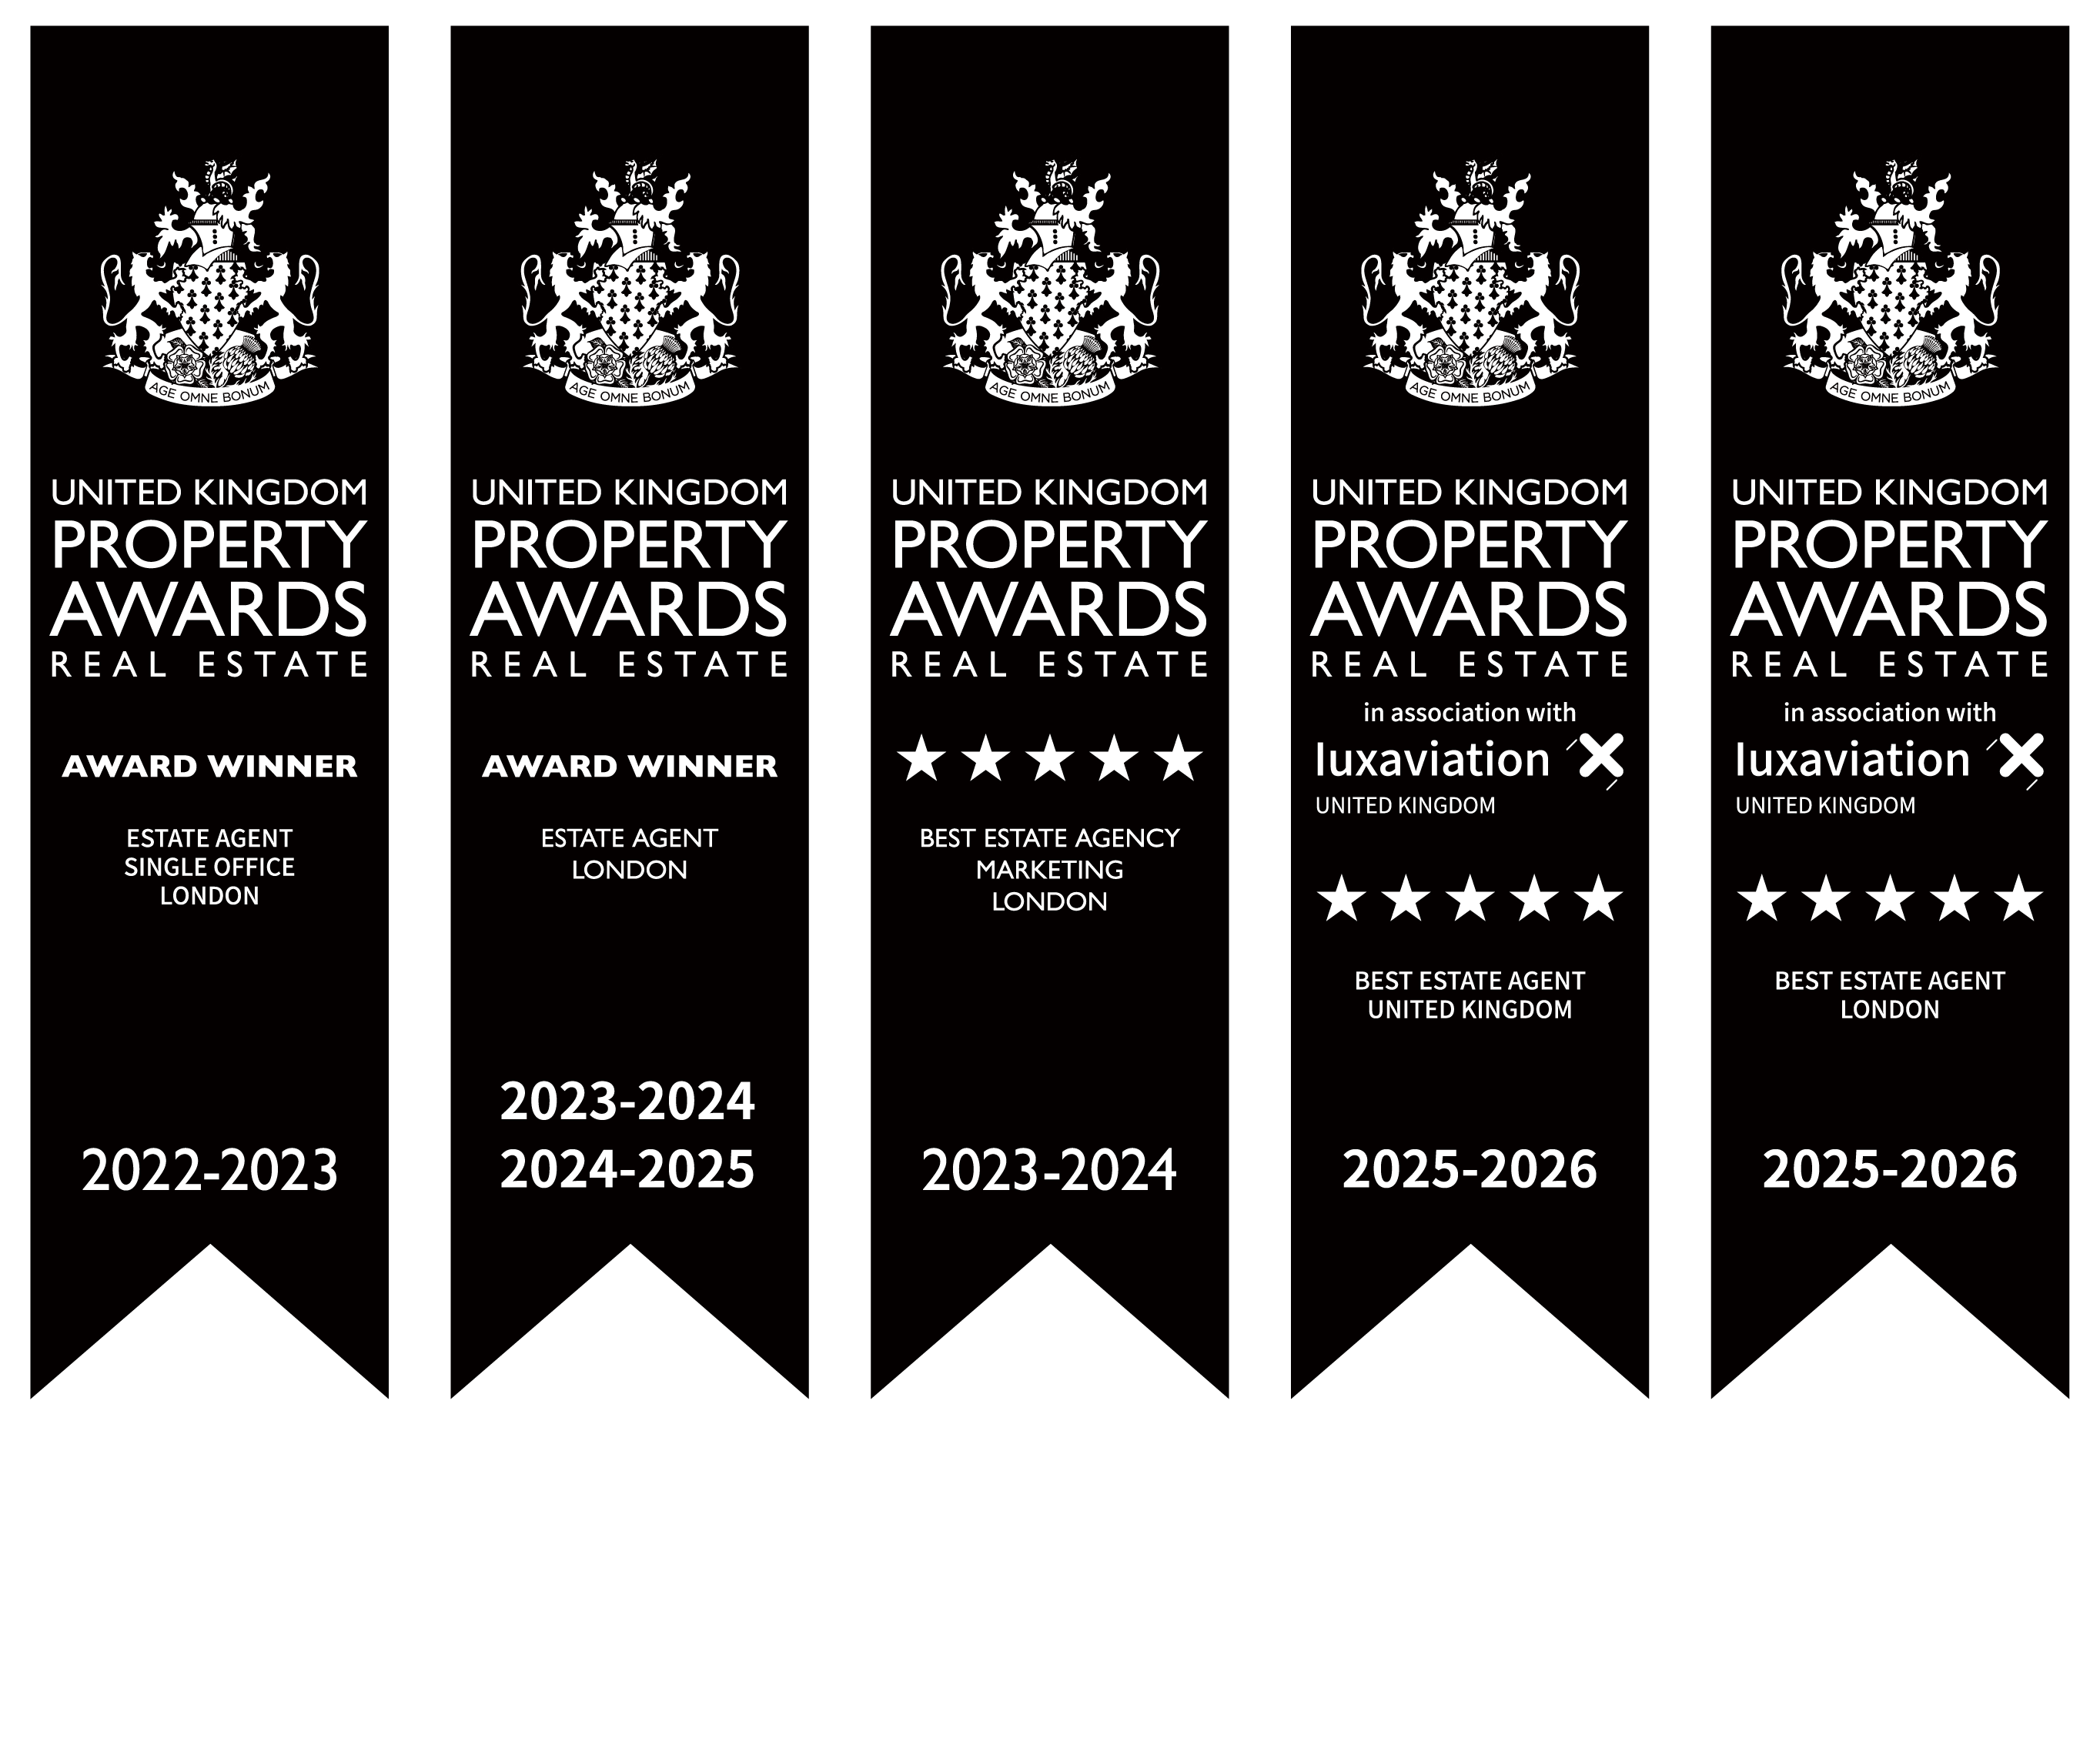
英国蓝莎(Lansha Property)深耕英国房地产市场十余年,累计成交金额超过15亿英镑,团队行业经验超过80年,荣获International Property Awards(IPA)双项五星大奖、Luxury Lifestyle Awards 2026“英国最佳豪华住宅物业顾问”及Berkeley Best Agent年度代理机构奖。
业务范围涵盖:
英国新房投资
二手房买卖
留学生置业与“以房养学”规划
房屋托管与租赁管理
英国贷款服务
海外资产配置
如果您想了解伦敦、曼彻斯特、伯明翰等热门城市的最新在售房源、产权结构与税费测算,欢迎联系英国蓝莎(Lansha)专业顾问团队,获取一对一咨询。
数据来源:Lloyds Bank房价指数(2026年11月6日发布)、英国国家统计局(ONS)UK HPI(2026年8月)、英格兰银行(2026年11月5日)、Rightmove房贷数据(2026年10月)、英国财政部2026年秋季预算案(2026年10月28日),由英国蓝莎(Lansha Property)研究团队整理。
本文内容根据公开政策及市场信息整理,仅供英国房产市场信息参考,不构成投资、法律或税务建议。具体政策及实施细则请以英国政府及相关机构最新公布信息为准。